Für jedes Jahr ruhegehaltfähiger Dienstzeit bekommst du 1,79375 Prozent deiner ruhegehaltfähigen Dienstbezüge, höchstens 71,75 Prozent (§ 14 Abs. 1 BeamtVG). Nach 40 anerkannten Dienstjahren steht der Höchstsatz. Erreicht wird er selten: Beim Bund lag der durchschnittliche Ruhegehaltssatz zum 1. Januar 2025 bei 66,7 Prozent.
In Gesprächen begegnet mir trotzdem immer wieder derselbe Satz: „Ich bekomme später sowieso 71,75 Prozent meines letzten Gehalts.“ Darin stecken zwei Denkfehler. Der Prozentsatz gilt nicht für dein letztes Bruttogehalt, sondern für deine ruhegehaltfähigen Dienstbezüge. Und er gilt nur, wenn deine Dienstzeit vollständig anerkannt wird.
Die entscheidende Frage lautet deshalb nicht „Wie hoch ist die Beamtenpension?“, sondern: Wie hoch wird meine persönliche Versorgung, und reicht sie für das Leben, das ich im Ruhestand führen will?
Das Wichtigste in Kürze
- Höchstruhegehaltssatz beim Bund: 71,75 Prozent der ruhegehaltfähigen Dienstbezüge nach rund 40 anerkannten Dienstjahren (§ 14 Abs. 1 BeamtVG).
- Tatsächlich erreicht: durchschnittlich 66,7 Prozent bei Bundesbeamten und Richtern zum 1. Januar 2025. Das durchschnittliche Ruhegehalt lag im Januar 2025 bei 3.416 Euro brutto (Statistisches Bundesamt).
- Teilzeit, späte Verbeamtung, anrechenbare Zeiten und ein vorzeitiger Ruhestand verschieben deinen persönlichen Satz. Durchschnittswerte taugen nicht für deine Planung.
- Vor jedem Sparvertrag steht die Frage, was bei Dienstunfähigkeit passiert. Dort gelten eigene Regeln: Zurechnungszeit, Versorgungsabschlag und Mindestversorgung.
- Ob geförderte Vorsorge, Basisrente, Privatrente oder Depot besser ist, entscheidet nicht der Produktname, sondern Kosten, Förderung, Steuerwirkung, Flexibilität und die spätere Besteuerung.
Was die 71,75 Prozent wirklich bedeuten
Die Rechnung ist simpel: 40 × 1,79375 Prozent = 71,75 Prozent. Entscheidend sind aber die beiden Größen, die in diese Formel eingehen.
Erstens die Bemessungsgrundlage. Maßgeblich sind die ruhegehaltfähigen Dienstbezüge, nicht dein letztes Bruttogehalt. Zulagen, Überstundenvergütungen oder variable Bestandteile zählen nur, soweit das Versorgungsrecht sie einbezieht.
Zweitens die anerkannte Dienstzeit. Nicht jedes Jahr auf deinem Lebenslauf ist ein ruhegehaltfähiges Jahr. Welche Vordienstzeiten, Ausbildungs- und Beurlaubungszeiten angerechnet werden, entscheidet dein Dienstherr nach dem für ihn geltenden Versorgungsrecht. Für Landesbeamte gelten die Versorgungsgesetze des jeweiligen Bundeslandes, die vom Bundesrecht abweichen.
Der Unterschied zwischen Höchstsatz und Realität ist messbar: 71,75 Prozent auf dem Papier, 66,7 Prozent im Durchschnitt beim Bund. Das ist keine Prognose für dich persönlich. Es zeigt nur, dass der Höchstsatz die Ausnahme beschreibt, nicht den Normalfall.
Warum ich nie mit der durchschnittlichen Pension rechne
Im Januar 2025 lag das durchschnittliche Ruhegehalt bei 3.416 Euro brutto im Monat. Für deine Planung sagt diese Zahl fast nichts aus. Besoldungsgruppe, Laufbahn, Dienstherr, anerkannte Dienstzeit und Erwerbsbiografie unterscheiden sich zu stark.
Deshalb arbeite ich nie mit einer durchschnittlichen Pensionslücke. Jede vernünftige Altersvorsorge beginnt mit deiner eigenen Versorgungsauskunft, nicht mit einer Statistik.
Wo deine persönliche Lücke entsteht
Deine Lücke entsteht überall dort, wo dein Berufsleben von der idealen Laufbahn abweicht:
- Teilzeit wegen Kindern oder Pflege senkt die anerkannte Dienstzeit anteilig, und zwar dauerhaft, nicht nur für die betroffenen Jahre.
- Späte Verbeamtung, etwa als Quereinsteiger mit Mitte 30, verkürzt die anrechenbare Zeit spürbar.
- Beurlaubungen und Elternzeit werden je nach Dienstherr unterschiedlich behandelt. Was in deinem Fall zählt, steht in deiner Versorgungsauskunft, nicht im Ratgeber eines Kollegen.
- Vorzeitiger Ruhestand löst Versorgungsabschläge aus.
Wer wissen will, wo er steht, fordert die Versorgungsauskunft bei seiner Versorgungsstelle an. Das kostet nichts und ersetzt jede Schätzung.
Warum ich Faustformeln für das Ruhestandseinkommen ablehne
„Du brauchst im Alter pauschal 80 oder 90 Prozent deines letzten Nettos“ – diese Regel liest man überall. Sie unterstellt, dass sich deine Ausgaben kaum ändern. Das tun sie aber: Kredite laufen aus, Kinder stehen auf eigenen Beinen, dafür steigen Ausgaben für Gesundheit, Wohnen oder die Unterstützung der Familie. Bei Beihilfeberechtigten kommt hinzu, dass die Beiträge zur privaten Kranken- und Pflegeversicherung im Alter weiterlaufen, während die Pension feststeht.
Die bessere Frage: Wie viel Geld willst du im Ruhestand netto zur Verfügung haben, und welche sicheren Einnahmen stehen dem gegenüber? Erst diese Differenz ist die Summe, über die wir bei zusätzlicher Vorsorge überhaupt sprechen.
Vor der Altersvorsorge kommt ein anderes Risiko
Die meisten beginnen ihre Finanzplanung mit der Produktfrage: ETF, Rentenversicherung, Riester oder Basisrente? Bei Beamten stelle ich vorher eine andere: Was passiert finanziell, wenn du gar nicht bis zur Altersgrenze arbeiten kannst?
Denn die Versorgung bei Dienstunfähigkeit folgt eigenen Regeln, und die lassen sich nicht mit „Dienstjahre × 1,79375 Prozent“ ausrechnen. Beim Bund greifen mindestens vier davon ineinander:
| Regel | Was sie bewirkt | Fundstelle |
|---|---|---|
| Wartezeit | Ruhegehalt erst nach fünf Dienstjahren; sie entfällt bei Dienstunfähigkeit durch eine Dienstbeschädigung | § 4 Abs. 1 BeamtVG |
| Zurechnungszeit | Wirst du vor 60 dienstunfähig, wird die Zeit bis zum 60. Lebensjahr zu zwei Dritteln als Dienstzeit hinzugerechnet | § 13 Abs. 1 BeamtVG |
| Versorgungsabschlag | 3,6 Prozent pro Jahr, höchstens 10,8 Prozent, wenn die Dienstunfähigkeit nicht auf einem Dienstunfall beruht | § 14 Abs. 3 BeamtVG |
| Mindestversorgung | Mindestens 35 Prozent der eigenen ruhegehaltfähigen Dienstbezüge, alternativ 65 Prozent aus der Endstufe A 4 plus 30,68 Euro, wenn das günstiger ist | § 14 Abs. 4 BeamtVG |
Diese vier Regeln erklären, warum pauschale Rechenbeispiele in Ratgebern regelmäßig zu niedrig ausfallen: Sie lassen die Zurechnungszeit weg. Sie erklären aber auch, warum der Schutz trotzdem nicht reicht. Ein früher Ausfall bedeutet eine dauerhaft niedrigere Bemessungsgrundlage, einen Abschlag obendrauf und Jahrzehnte, in denen keine weitere Dienstzeit mehr dazukommt. In den Ländern gelten eigene, teils abweichende Regelungen.
Bevor wir Vermögen für das Alter aufbauen, prüfen wir, welches Risiko diesen Aufbau vorher beenden könnte. Alles andere ist ein Haus ohne Dach.
Dienstunfähigkeitsversicherung: nicht auf das Etikett schauen
Dass „DU“ auf einem Angebot steht, sagt wenig. Entscheidend sind die Bedingungen:
- Gilt eine echte Dienstunfähigkeitsklausel, die der Zurruhesetzungsentscheidung deines Dienstherrn folgt?
- Leistet der Versicherer auch bei begrenzter Dienstfähigkeit?
- Was passiert, wenn du entlassen statt pensioniert wirst, etwa als Beamter auf Probe oder auf Widerruf?
- Wie hoch ist die versicherte Leistung im Verhältnis zu deiner tatsächlichen Versorgungslücke?
Kombinationen aus Altersvorsorge und Dienstunfähigkeit können funktionieren, brauchen aber einen genauen Blick. Beide Bausteine haben unterschiedliche Aufgaben. Wenn sie in einem Vertrag stecken, muss klar sein, was mit dem Schutz passiert, wenn du den Sparbeitrag später reduzierst, aussetzt oder den Vertrag änderst. Was eine Absicherung leistet und kostet, zeigt dir die Seite zur Berufs- und Dienstunfähigkeit.
Erst danach kommt die eigentliche Altersvorsorge
Sind Versorgung und existenzielle Risiken geklärt, stellt sich die Produktfrage. Den einen richtigen Weg gibt es nicht. Ich wähle nicht nach Berufsgruppe aus, sondern nach den Eigenschaften der Lösung.
| Vorsorgeweg | Möglicher Vorteil | Worauf du achten musst |
|---|---|---|
| Geförderte Altersvorsorge | Zulagen und Steuervorteil | Kosten, Förderberechtigung, Auszahlungsregeln, Flexibilität |
| Basisrente (Rürup) | hohe steuerliche Absetzbarkeit in der Ansparphase | lebenslange Bindung, kein Kapitalzugriff, Kosten, spätere Besteuerung |
| Private Rentenversicherung | lebenslange Rentenoption, planbare Auszahlung | Kosten, Anlage, Garantien, Flexibilität, Besteuerung |
| Wertpapierdepot | Flexibilität, transparente und günstige Anlage | eigenes Anlagerisiko, Disziplin, keine garantierte lebenslange Rente |
Keine dieser Lösungen ist automatisch besser. Ein hoher Steuervorteil macht einen teuren Vertrag nicht gut. Ein günstiges Depot ist nicht die richtige Lösung für jemanden, der eine garantierte lebenslange Zahlung will. Und Förderung ist immer zusammen mit Kosten und Einschränkungen zu bewerten.
Die entscheidende Frage ist deshalb nicht „Welches Produkt hat den höchsten Steuervorteil?“, sondern: Was kommt nach Kosten, Steuern und Förderung tatsächlich bei mir an, und wie flexibel bleibe ich auf dem Weg dorthin?
Altersvorsorge ab 2027: Was sich bei Riester ändert
Die Reform der geförderten privaten Altersvorsorge ist beschlossen: Der Bundestag hat sie am 27. März 2026 verabschiedet, der Bundesrat am 8. Mai 2026 zugestimmt. Wirksam wird sie zum 1. Januar 2027. Neu ist unter anderem ein gefördertes Altersvorsorgedepot ohne klassische Beitragsgarantie, mit dem auch renditeorientierte Anlagen wie global streuende ETFs in die Förderung kommen.
Wichtig für alle mit bestehendem Vertrag: Die alten Verträge verschwinden nicht. Für Riester-Verträge, die vor dem 1. Januar 2027 abgeschlossen wurden, gilt Bestandsschutz. Du kannst sie mit der bisherigen Förderung weiterbesparen. Ein Wechsel in die neue Förderung ist unter bestimmten Voraussetzungen möglich, ohne die bisherige Förderung zurückzahlen zu müssen.
Deshalb ist es falsch, jetzt pauschal jeden alten Riester-Vertrag zu kündigen. Ein Altvertrag kann teuer und schlecht sein. Er kann aber genauso gut wertvolle Garantien, günstige Konditionen oder eine hohe Förderquote enthalten, die du neu nicht mehr bekommst. Was auch bleibt: Aus einem Riester-Vertrag kannst du zu Beginn der Auszahlungsphase bis zu 30 Prozent des Kapitals auf einmal entnehmen, der Rest wird als lebenslange Rente gezahlt.
Erst rechnen, dann entscheiden.
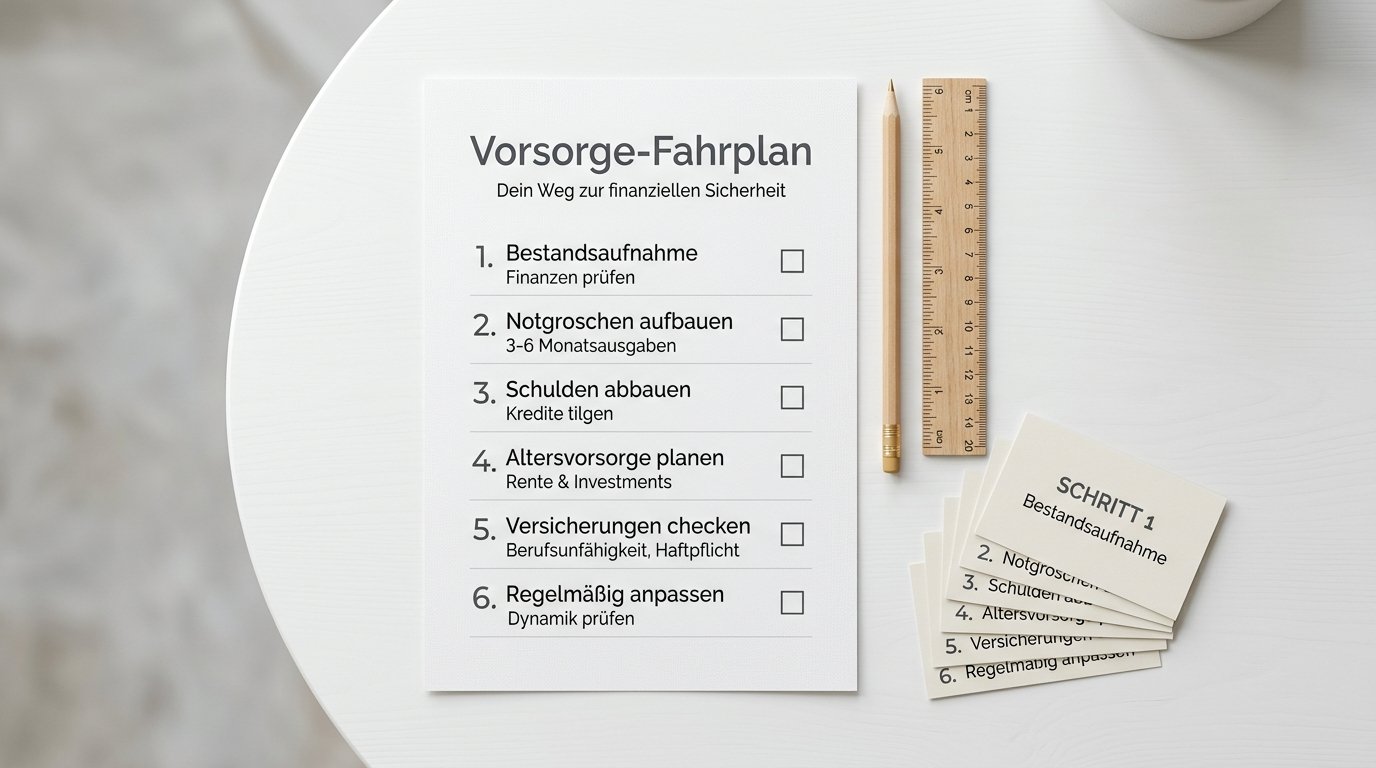
Die fünf Schritte einer vernünftigen Beamten-Altersvorsorge
- Versorgung verstehen. Versorgungsauskunft anfordern: anerkannte Dienstzeiten, aktueller Ruhegehaltssatz, voraussichtliche Versorgung bei regulärem Ruhestand.
- Dienstunfähigkeit durchrechnen. Was bleibt bei einem Ausfall in zehn Jahren, nach Zurechnungszeit, Abschlag und Mindestversorgung? Welche Lücke bleibt gegenüber deinem heutigen Netto?
- Wunscheinkommen festlegen. Keine Prozent-Faustformel, sondern konkrete monatliche Ausgaben und Wünsche.
- Vorhandenes Vermögen einbeziehen. Depots, Immobilien, Versicherungen, geförderte Verträge, Betriebsrenten aus Zeiten vor der Verbeamtung.
- Erst danach das Instrument wählen. Kosten, Förderung, Steuern, Flexibilität, Renditechancen und Risiken gemeinsam vergleichen, nie einzeln.
Wie das Zusammenspiel mit deiner Krankenversicherung aussieht, liest du im Beitrag zur Beihilfe für Beamte. Wenn du deinen Bedarf selbst durchrechnen willst, hilft dir die Bedarfsermittlung.
Häufige Fragen zur Altersvorsorge für Beamte
- Bekommen Beamte wirklich 71,75 Prozent Pension?
- 71,75 Prozent sind beim Bund der gesetzliche Höchstruhegehaltssatz, bezogen auf die ruhegehaltfähigen Dienstbezüge, nicht auf das letzte Bruttogehalt (§ 14 Abs. 1 BeamtVG). Erreicht wird er erst nach rund 40 anerkannten Dienstjahren. Zum 1. Januar 2025 lag der durchschnittliche Ruhegehaltssatz bei Bundesbeamten und Richtern bei 66,7 Prozent.
- Wie berechne ich meine Beamtenpension?
- Die Formel lautet: anerkannte Dienstjahre × 1,79375 Prozent × ruhegehaltfähige Dienstbezüge, gedeckelt bei 71,75 Prozent. Die beiden Größen, die du dafür brauchst, kennt nur deine Versorgungsstelle: welche Zeiten als ruhegehaltfähig anerkannt sind und welche Bezüge zählen. Fordere deine Versorgungsauskunft an, statt mit dem Endgehalt zu rechnen. Für Landesbeamte gilt das Versorgungsrecht des jeweiligen Bundeslandes.
- Brauchen Beamte überhaupt eine private Altersvorsorge?
- Nicht automatisch im gleichen Umfang wie Angestellte, aber fast immer in irgendeiner Form. Entscheidend ist deine persönliche Versorgung: Wer spät verbeamtet wurde, lange Teilzeit gearbeitet hat oder früher in den Ruhestand geht, hat eine deutlich größere Lücke als jemand mit durchgehender Vollzeitlaufbahn. Rechne zuerst die Lücke, dann das Produkt.
- Was ist wichtiger: Dienstunfähigkeitsschutz oder Zusatzrente?
- Der Dienstunfähigkeitsschutz. Ein Sparplan über 30 Jahre hilft wenig, wenn dein Einkommen nach zwölf Jahren wegbricht. Beim Bund mildern Zurechnungszeit und Mindestversorgung den Ausfall ab, sie schließen die Lücke aber nicht: Es bleiben eine niedrigere Bemessungsgrundlage, ein Abschlag von bis zu 10,8 Prozent und Jahrzehnte ohne weiteren Dienstzeitaufbau.
- Ist Riester für Beamte nach der Reform noch sinnvoll?
- Das hängt am konkreten Vertrag. Bestehende Riester-Verträge genießen Bestandsschutz und können mit der bisherigen Förderung weiterlaufen; ab 1. Januar 2027 kommt zusätzlich ein gefördertes Altersvorsorgedepot ohne Garantie hinzu. Ob Weiterführen, Wechseln oder ein anderer Weg besser ist, entscheidet sich an Kosten, Förderquote, Garantien und deinem Steuersatz. Pauschal kündigen ist in jedem Fall der falsche Reflex.
- Ist ein ETF-Sparplan besser als eine Rentenversicherung?
- Beide erfüllen unterschiedliche Aufgaben. Ein Depot ist flexibel und günstig, garantiert aber keine lebenslange Zahlung. Eine Rentenversicherung kann lebenslang zahlen, kostet dafür mehr. Entscheidend sind Kosten, Anlagekonzept, Steuern, gewünschte Garantien und die Frage, wie du das Kapital später nutzen willst.
Erst rechnen. Dann entscheiden.
Beamte haben eine starke Altersversorgung. Das heißt weder, dass zusätzliche Vorsorge überflüssig ist, noch dass jeder Beamte eine zusätzliche Rentenversicherung braucht.
Für mich beginnt vernünftige Altersvorsorge deshalb nicht mit einem Produkt, sondern mit drei Fragen:
- Was bekomme ich, wenn meine Laufbahn planmäßig verläuft?
- Was passiert finanziell, wenn sie vorzeitig endet?
- Wie viel Geld will ich im Ruhestand tatsächlich zur Verfügung haben?
Erst wenn diese drei Antworten feststehen, lässt sich sinnvoll entscheiden, wie du zusätzliches Vermögen aufbaust.
Du willst wissen, wie deine Versorgung tatsächlich aussieht? Dann schauen wir gemeinsam auf Dienstzeit, Versorgungsauskunft, bestehende Absicherung und Vermögensaufbau. Erst wenn klar ist, wo überhaupt eine Lücke besteht, entscheidest du über zusätzliche Vorsorge. Termin vereinbaren.
Stand: 17. September 2026. Rechtsgrundlagen: Beamtenversorgungsgesetz (BeamtVG), insbesondere §§ 4, 13, 14. Durchschnittswerte: Statistisches Bundesamt (Ruhegehalt Januar 2025), Bundesministerium des Innern (Ruhegehaltssatz zum 1. Januar 2025). Für Landesbeamte gilt das Versorgungsrecht des jeweiligen Bundeslandes. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.